文
A
做短剧出海,最贵的从来不是拍剧,而是"把剧送到人眼前"的买量。2026 年,行业还在涨:上半年出海微短剧收入 12.7 亿美元、同比 +13%(DataEye 2026H1 白皮书),全球大盘 2026 预计冲到 36 亿美元(MPA)。但同一份账本背面写着另一组数——80%–90% 的项目根本回不了本。当增量红利触顶,买量战争的胜负,第一次从"谁投得多"变成了"谁算得清"。
01.账本有多冷:80%–90% 不回本,全周期 ROI 要到 1.8 才打平
先把最硬的一组数字摊开——这是 2026 年还愿意做海外短剧的人,必须背下来的"生死线"。
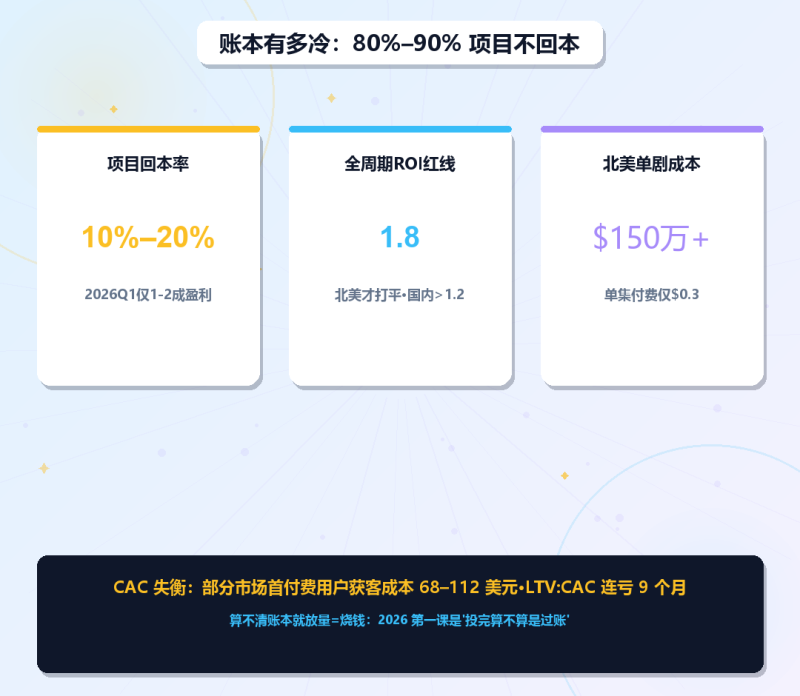
● 据行业公开披露与媒体报道(2026 Q1):海外短剧项目里约 80%–90% 无法回本,只有 10%–20% 能盈利。不是个别团队的问题,是行业普遍账本;
● 北美单部短剧总成本普遍超过 150 万美元,但用户单集付费只有约 0.3 美元(国内约 1–3 元),东南亚更低到约 0.1 美元——"高价买量、低价付费"的剪刀差,直接吃掉利润;
● 美国市场全周期 ROI 通常要到 1.8 左右才有望盈亏平衡(苹果/谷歌商店抽成 30%,再扣内容、服务器、税费),远高于国内小程序短剧 ROI>1.2 的及格线(澎 新闻);
● 更刺眼的是 CAC 失衡:有研究机构测算,ReelShort 在部分市场单个首付费用户的获客成本(CAC)高达 68–112 美元,导致 LTV:CAC 连续 9 个月为负——买来的用户,还没回本就流失了。
一句话:2026 年短剧出海的第一课,不是"怎么投得更猛",而是"投完能不能算得过账"。
02.CAC 地理差:北美 5.28–15 美元 vs 东南亚 0.34 美元,"便宜市场"和"值钱市场"彻底分家
买量最反直觉的一点:下载和收入,是两套完全不同的地理。
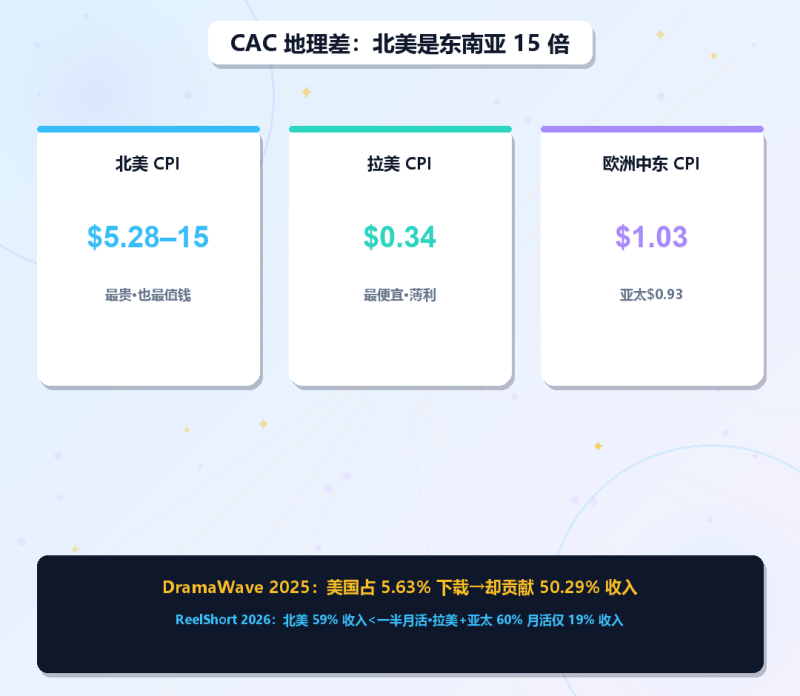
● 点点数据口径(2025,行业沿用至 2026):海外短剧 App 平均 CPI,北美 5.28 美元、亚太 0.93 美元、拉美 0.34 美元、欧洲及中东 1.03 美元——北美单用户获客成本,是东南亚的约 15 倍;
● 行业实操里,短剧广告 CPV 大多落在 0.03–0.10 美元、CPI 整体区间多为 1–5 美元(澎 新闻),但这是"均值",落在北美就会陡然翻倍;
● 可"贵"的市场恰恰最"值钱":昆 维(DramaWave 母公司)2025 年美国只占其 5.63% 下载,却贡献了 50.29% 收入;ReelShort 2026 年北美贡献 59% 收入,却只占其约 70M 月活用户不到一半(MPA);
● 反过来,拉美 + 亚太(不含中国)合计占 ReelShort 约 60% 月活,却只贡献 19% 收入——这是典型的"高流量、低变现"陷阱。
结论很清晰:别用一套 CPI 预算打全球。北美是"贵但值钱"的变现主场,拉美/东南亚是"便宜但薄利"的起量训练场。
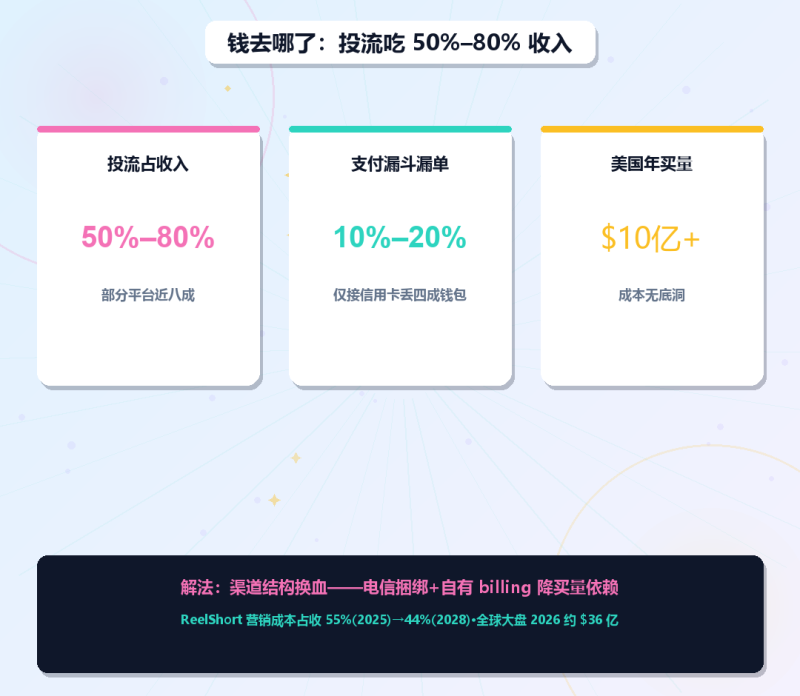
03.钱去哪了:投流吃掉 50%–80% 收入,还有支付漏斗漏 10%–20%
把"为什么赚不到钱"拆到最后一环,钱主要漏在两个地方。
● 投流占比惊人:部分平台近八成收入需重新投入流量采买;中 线销售费用率达 65%、掌 技达 68.1%(新 财经);买量约占行业总成本的 50%(2026 中研普华);美国市场年买量成本已超 10 亿美元;
● 支付漏斗在偷钱:糟糕的支付体验会直接带来 10%–20% 的订单流失。移动端交易里约四成用户习惯用电子钱包,平台若只接信用卡,等于主动丢掉这部分付费人群(澎 新闻);
● 但也有好消息:ReelShort 的营销成本占收入比,预计从 2025 年 55% 降到 2028 年 44%——靠的是泰国、印尼、菲律宾的电信捆绑套餐降低买量依赖,以及把计费搬到自有 web 商店绕开 30% 商店抽成(MPA / Screen Daily)。
这说明:降本不一定靠"少投",而靠"换渠道结构"——把纯付费投流,替换成电信预装、自有 billing、社媒自然流量。
04.解法:从"抢量"到"养量"——守住 LTV:CAC 红线,用内容抬升 LTV
账本再冷,也有人赚到钱。2026 年活下来的团队,打法高度一致:不再拼"买了多少量",而是拼"每个用户值多少钱"。
● 第一,渠道组合对冲:多数团队选 4–6 个渠道组合投放,以 Meta 系(Facebook/Instagram/AN/Messenger)为 60%–70% 基本盘,YouTube、TikTok 作增量测试,避免单一平台竞价与风控波动;
● 第二,用本土剧抬 LTV:2026 年报告显示,本土剧 ROI 是译制剧的 2.5 倍,完播率 45%–60% vs 译制 25%–35%、付费转化 8%–12% vs 译制 3%–5%——同样买来的用户,本土剧能多挖出一倍价值;
● 第三,单位经济优先于规模:MPA 在 ReelShort 报告里点破一句话——"决定下一阶段的,是分发与单位经济,而不一定是内容体量"。先算清 LTV:CAC 红线(北美建议 LTV:CAC ≥ 1.8),再放量,比赌一部大爆款稳得多。
下半场的赢家,不再是谁投流最凶,而是谁先把"买量账本"算平、再把 LTV 养厚。
原文链接:原文